최근 공제금 지급과 관련해 잘못 알고 있거나 궁금해 하는 회원이 많다. 공제회 규정을
한 번쯤 읽어보고 자신이 현재 시점에서 받을 몫을 계산해 보면 공제금의 지급구조를 보
다 잘 알 수 있을 것이다.
많은 회원들이 공제금 지급규정과 관련해 아직까지 파악을 잘 하지 못하고 있는 듯 하여
요점적으로 관심분야만 발췌하여 이해를 돕고자 한다.
◈ 꼭 알아야 할 사항
1. 공제금 지급 계산 산식
회비납부액 × 배율 = 공제금 지급액
‘회비납부액’이라 함은 ‘회원개인별 공제회비 총납부액’과 ‘총실적회비의 30%’를 ‘합산한
금액’을 말한다.(공제회 규정 제23조 제2항 제3호)
2. 공제회비 납부는 35년까지만 납부(공제회규정 제23조 제2항 제7호)
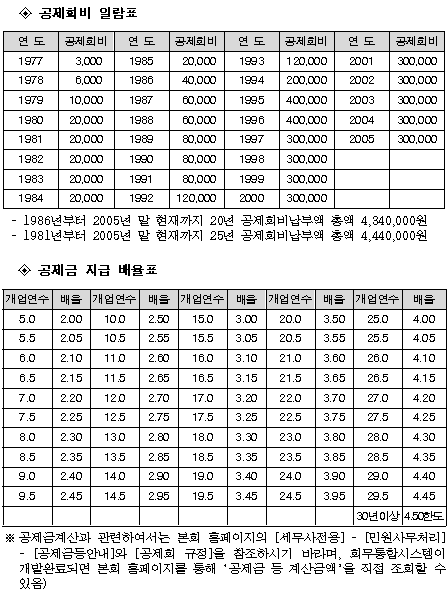
3. 배율 최고한도는 4.5배(공제금 지급 배율표 참조, 공제회규정 제23조 제2항 제1호)
4. 공제금 월 지급액은 550,000원(월 지급액은 총회 결정금액, 공제회규정 제23조 제3항)
5. 공제금 지급 대상자(공제회규정 제23조 제1항)
-. 개업년수가 통산 만15년 이상이고 연령이 만65세 이상인 경우
-. 개업년수가 통산 만20년 이상인 경우
-. 개업년수가 통산 만10년 이상이고 장해가 발생한 경우
※ 개업년수 계산 시 미납회비가 있거나 1년 이상 지연하여 납부한 경우 그 연수만큼 개
업년수에서 차감하고(공제회규정 제23조 제1항 제5호) 실적회비 시행 후 납부실적이 없
는 연도에 대하여는 그 연도의 2분의 1에 해당하는 기간은 개업년수 계산에서 제외한다.
(공제회규정 제3조 제1호)
6. 은퇴회원이 공제금을 수령하다 다시 세무사등록을 하고 개업을 하였을 때는 공제금
잔액의 1/2을 일시지급금으로 지급하고, 신입회원의 자격으로 등록절차를 밟아야 한다.
(공제회규정 제23조 제8항)
7. 종신연금제도는 2000년도에 폐지하는 것으로 개정되었다.(2000. 4. 7, 공제회규정 제
23조 제13항)
회비납부총액 300,000∼3,000, 000 정도 납부한 회원이 수혜기간 최고 18년간 수령시
86,000,000원 수령으로 공제회비 고갈 위험으로 폐지되었다.
【예제 1】
A세무사가 2005년까지 20년간 납부한 공제회비 총납부액은 4,340,000원(표참조)이 된다.
실적회비 총납부액이 9,000,000원이라고 가정할 때 실적회비 30%액은 2,700,000원이 된
다.
A세무사가 은퇴할 때 지급되는 공제금 계산은 다음과 같다.
[4,340,000원(공제회비)+2,700,000원(실적회비30%)]×3.5(배율) = 24,640,000원
= [4,340,000원(공제회비)×3.5배] +[2,700,000원(실적회비30%)×3.5배]
= 15,190,000원(공제회비×배율) +9,450,000(실적회비30%×배율) = 24,640,000원
A세무사의 실적회비 총납부액은 9,000,000원이지만, 20년후 수령액은 9,450,000원으로
100% 이상을 수령하는 결과가 된다.
【예제 2】
B세무사가 2005년까지 25년간 공제회비를 납부한 총액은 4,440, 000원(표참조), 실적회
비총액은 15,000,000원이라고 가정하면 실적회비 30%액은 4,500,000원이 된다. B세무사
가 은퇴할 때 지급되는 공제금 계산은 다음과 같다.
[4,440,000원(공제회비)+4,500,000원(실적회비30%)]×4.0(배율) = 35,760,000원
= [4,440,000원(공제회비)×4.0배] +[4,500,000원(실적회비30%)×4.0배]
= 17,760,000원(공제회비×배율) +18,000,000(실적회비30%×배율) = 35,760,000원
B세무사가 은퇴시 실적회비는 18,000,000원을 수령하게 되어 본인이 납부한 금액
15,000,000원보다 3,000,000원을 더 지급받는다(납부한 실적회비의 120%를 수령)
이상 설명을 드린 바와 같이 실적회비를 20년이상 납부한 회원은 공제금을 지급받는 경
우에는 실적회비 납부총액의 100%이상을 지급받는 것을 알 수 있습니다.
세무사신문 제438호 (2006.6.1)





