[법인세 중간예납 신고안내]
12월말 결산법인은 8월 31일까지 중간예납세액을 납부해야 한다.
이번 중간예납세액 계산시 유의할 사항으로 ▲직전 사업연도(2005. 1∼12월) 법인세의 1/2을 신고·납부하는 것이 원칙이나, 상반기(2006. 1∼6월) 실적을 가결산해 신고·납부할 수도 있으며 ▲금년부터는 전년도 법인세액이 있는 법인이 신고기한 내에 가결산에 의하여 신고하지 않은 경우에는 직전연도 법인세의 1/2을 납부하도록 패널티가 강화됐고 특히, ▲중간예납 하는 모든 법인은 중간예납기간(2006. 1∼6월)동안 사업용 자산에 투자한 금액의 7%를 최저한세 범위내에서 임시투자세액공제 받을 수 있다.
아울러 국세청은 "중간예납 불성실납부 혐의자는 신고내용을 조기에 검증할 계획”이라며 "중간예납 불성실 납부혐의자는 신고종료 직후 기 구축된 전산시스템에 의하여 불성실납부 여부를 조기 검증해 과소납부액에 대한 법인세 및 가산세를 추징할 계획”이라고 강조했다.
불성실 신고·납부 유형으로는 ▲세부담 축소조절 목적으로 직전연도 법인세 기준 납부대상 법인이 당해 사업연도에 대한 부당한 세무조정 등 부실 가결산으로 자기계산 납부하는 경우 ▲직전연도 법인세 기준 납부 법인이 직전 사업연도의 산출세액을 과소하게 계상하거나, 공제감면세액 또는 원천납부세액을 과다하게 공제하는 경우 ▲임시투자세액공제를 실제보다 과다하게 공제하는 경우 등이다.
[법인세 중간예납 신고서 작성요령]
◎ 직전사업연도 납부세액의 1/2을 납부하는 경우
<중간예납세액의 계산방법>
중간예납세액=① - ②
① [직전사업연도 (산출세액+가산세) - 직전사업연도 (감면세액+원천납부세액+수시부과세액)]×6/직전사업연도 월수
② 중간예납기간의 임시투자세액(중간예납기간 중 투자금액×7%)
<직전사업연도 산출세액 계산>
직전사업연도 산출세액=[직전사업연도 과세표준×12/직전사업연도 월수]×세율×직전사업연도 월수/12
<임시투자세액공제>
- 중간예납기간 중에 조세특례제한법 제26조(임시투자세액공제) 제1항의 규정이 적용되는 투자를 한 경우에는 중간예납세액에서 임시투자세액공제액을 차감.(*2006.1.1.이후 투자분부터 임시투자세액공제율은 7% 적용)
- 다만, 임시투자세액공제액을 차감한 후의 중간예납세액이 직전 사업연도 최저한세의 50% 상당액에 미달하는 경우 그 미달세액 상당액은 동 세액공제를 적용받을 수 없음.
→ 직전 사업연도 최저한세의 50%가 한도이나, 직전사업연도에 최저한세를 적용받았는지와 관계없이 계산됨
※직전사업연도 최저한세=직전사업연도 각종 감면전 과세표준×12/직전사업연도 월수×직전사업연도 최저한세율*
*2006년 신고시 적용되는 직전사업연도 최저한세율은 중소법인 10%, 일반법인 13%(과세표준 1000억원 초과분은 15%)
<임시투자세액공제 계산 사례>
- 2006년 임시투자세액 공제액 : 14,000천원 (투자금액 2억원×7%)
- 2006년 중간예납 시 최저한세 : 30,000천원(중소기업)
* 직전사업연도 과세표준 600,000×10%×1/2
(단위 : 천원)
◎ 중간예납기간의 실적을 가결산하여 신고·납부하는 경우
<중간예납세액의 계산방법>
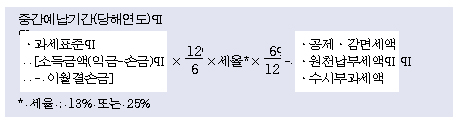
[세액 계산사례]
◎ 직전사업연도 납부세액의 1/2을 납부하는 경우
[A법인의 2005년(1월∼12월) 법인세 신고내역]
- 과세표준 : 500백만원
- 산출세액 : 113백만원
- 감면세액 : 23백만원(임시투자공제액 10백만원 포함)
- 납부세액 : 90백만원
- 최저한세 상당액 : 50백만원(500백만원×10%)
(최저한세란 감면을 받더라도 납부해야 하는 최소한의 세금을 말함)
* 2006년 1월∼6월중 기계장치 투자금액이 4억원 있음.
1) 직전연도 법인세 기준 중간예납세액 : 45백만원
[직전연도 산출세액(113백만원)-직전연도 감면세액(23백만원)]×6/12=45백만원
·직전연도 산출세액=(1억원×13%)+(4억원×25%)=113백만원
2) 임시투자세액공제 가능액 : 20백만원(①과 ②중 작은 금액)
① 2006년 상반기 중 투자금액 4억원×7%=28백만원
② 한도액 : 20백만원
·한도액은 [중간예납세액상당액(45백만원)]-[최저한세상당액(50백만원)의 1/2 (25백만원)]=20백만원으로 계산
3) 2006년 중간예납세액 : 25백만원
·중간예납 상당액(45백만원)-임시투자공제세액(20백만원)=25백만원
◎ 중간예납기간의 실적을 가결산하여 신고·납부하는 경우
[B법인의 2006년(1월∼12월) 상반기 결산내역]
- 과세표준 : 200백만원(총익금 600백만원 - 총손금 400백만원)
* 2006년 1월∼6월중 기계장치 투자금액이 4억원 있음
[2006년 중간예납세액의 계산]
1) 중간예납기간 중 법인세 산출세액 : 44백만원
① 1월∼6월간 과세표준을 12개월로 환산한 금액에 법인세율을 적용
·과세표준(200백만원)×12/6×25%(1억이하 13%)=88백만원
② 1년으로 계산한 산출세액(88백만원)을 중간예납기간(6/12)으로 환산
·년간 산출세액 상당액(88백만원)×6/12(중간예납기간)=44백만원
2) 최저한세 : 20백만원
·과세표준(200백만원)×10%(일반법인 13%, 과표 1천억원 초과분은 15%)=20백만원
3) 임시투자세액 공제금액 : 24백만원(①과 ②중 작은 금액)
① 2006년 상반기 중 투자금액 4억원×7%=28백만원
② 한도액 : 24백만원
·한도액은 [중간예납세액상당액(44백만원)]-최저한세상당액(20백만원)=24백만원으로 계산
4) 2006년 중간예납세액 : 20백만원
·중간예납기간 중 산출세액(44백만원)-임시투자공제세액(24백만원)=20백만원
세무사신문 제443호(2006.8.16)





