법률상 형식과 관계없이 유ㆍ무형의 재산 무상이전은 물론 다른 사람의 부담으로 재산 가치가 증가하는 경우도 모두 증여세가 과세돼야 한다는 주장이 제기됐다.
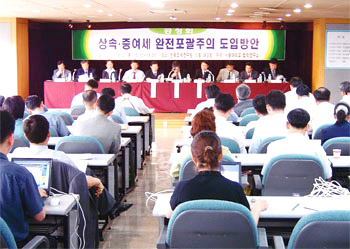
완전포괄주의 입법과 관련, 정부 연구용역을 맡고 있는 서울대 법대의 성낙인ㆍ이창희 교수는 지난달 21일 한국조세연구원에서 열린 ‘상속ㆍ증여세 완전포괄주의 도입 방안 공청회'의 주제발표에서 증여세 과세대상에 대해 이같이 밝혔다.
성낙인ㆍ이창희 교수는 상속ㆍ증여세법상 과세대상을 “무상계약과 유상계약에 의한 일부증여, 단독행위, 기타 사법상의 형식에 불구하고 유ㆍ무형의 재산을 직ㆍ간접적으로 무상이전받은 경우와 타인의 부담으로 재산의 가치가 증가한 경우”로 예시하고 거래형식이나 목적과 무관하게 경제적 실질에 따라 증여세를 부과해야 한다고 강조했다.
완전포괄주의 도입시 과세범위와 방법에 대해 성 교수와 이 교수는 모든 재산가치의 증가를 과세대상으로 하는 포괄규정을 두고 일정금액 이하는 비과세하는 방안과 포괄주의를 일반적 거래, 자본거래, 기타거래 등 각 유형별로 과세범위를 규정하는 방안 등 두가지 방법을 제시했다.
제 373호 (2003. 9. 1)





