1. 연혁
독일의 세무사보수법(StBGebV; Steuerberatergebuehren-verordnung)은 1981년 12월 17일 제정되었다.
세무사보수법이 제정되기 전에는 연방세무사회에서 자체적으로 보수규정을 마련하여 그 속에 포함되어 있던 보수표를 사용한 바 있다. 이 보수규정은 그 작성주체가 세무사회라는 사적 이익단체였기 때문에 공적으로 법규범적 효력을 갖지는 못하였다.
뿐만 아니라 경쟁제한금지법 (Gesetz gegen den Wett-bewerbsbeschraenkungen : GWB)상 경쟁제한적인 카르텔에 해당하는 것으로 이해되었기 때문에 우리나라에서처럼 폐지되었다.
그 후 1981년에 GWB에 대하여 특별법의 지위를 갖는 세무사보수법이 제정되어 오늘날까지 시행되고 있다.
2. 편제
세무사보수법은 모두 8개의 장과 보수표(Tabellen)로 구성되어 있다. 8개의 장은 제1조부터 제49조까지 규정되어 있으며, 보수표는 표A부터 표E까지 5개로 구성되어 있다.
3. 보수의 종류
이 법에서 정하고 있는 보수는 크게 가치보수(Wertgebuehr), 시간보수(Zeitgebuehr) 및 정액보수(Betragsgebuehr) 등 세 가지로 나눌 수 있다.
가치보수는 위임업무의 유형에 따라 업무의 재산적 가치를 정하고, 이에 대해 해당 보수표를 적용함으로써 결정되는 보수를 말한다. 기장의 대행 또는 결산서의 작성 등의 업무에 대해서는 보통 가치보수가 활용된다.
시간보수는 세무사의 업무에 소요되는 시간을 기준으로 결정되는 보수로서, 업무의 가치를 결정하기 곤란하거나 자문 또는 컨설팅을 하는 경우에 적용되는 것이 보통이다.
정액보수는 업무별로 일정한 보수가 규정되어 있는 경우의 보수로서, 급여(산정)에 관한 업무의 경우 직원 1인당 보수가 일정하게 정해져 있어서 여기에 직원 수를 곱해주면 보수가 결정되는 것을 그 예로 들 수 있다.
4. 보수표의 적용
대부분의 경우에는 업무의 대상이 얼마큼의 가치를 갖느냐, 즉 대상가치에 따라 보수가 달라지는 가치보수가 적용된다.
대상가치란 업무의 대상이 갖는 재산가치를 뜻한다. 예컨대, 기장업무의 경우에는 매출액 또는 총비용 중 높은 금액, 결산서를 작성하는 경우에는 자산총액과 연간매출의 중간 금액, 소득세의 신고대리에 있어서는 과세소득의 액수 등으로 재산가치를 정한다.
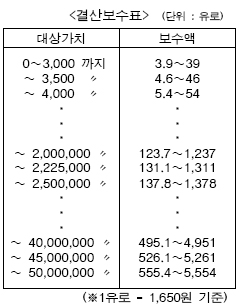
또한, 보수표는 A(자문 보수), B(결산 보수), C(기장 보수), D(농업기장대행 보수) 및 E(불복 및 소송대리 보수) 등 모두 다섯 종류가 있다. 각각의 보수표에는 업무대상의 가치, 즉 자문 보수의 경우에는 자문대상의 가치를, 결산 또는 기장 보수의 경우에는 위임업무대상의 가치를 여러 단계로 나누어, 그 단계별로 보수를 규정하고 있다.
<하단 표 참조>
한편, 이렇게 규정되어 있는 단계별 보수는 적용할 보수의 10/10으로 표시되어 있다. 이는 대상가치의 구간에 해당하는 고정된 보수액이 정해져 있다는 의미가 아니고, 표시된 해당 보수액의 1/10부터 10/10까지의 범위에서 임의로 보수액을 정할 수 있음을 뜻한다.
예컨대 소득신고를 대리하는 경우 소득의 종류에 따라서 업무의 난이도가 달라질 수 있고, 또 기장업무의 경우에 매출액이 동일하다고 하더라도 기업의 영업내용이나 회계내용에 따라 업무의 질이나 양에 차이가 있을 수 있다.
이런 까닭에 보수표상의 보수액은 합리적으로 추정되는 보수액의 범위를 정하되, 이를 10/10을 기준으로 표시해 놓은 것으로 볼 수 있다.
예를 들면, 보수표 B(결산보수표)에서는 대상가치가 2,250,000유로 초과 2,500,000유로 이하인 경우의 보수를 1,378유로로 정하고 있다. 이 경우 137.8유로에서 1,378유로까지 범위 내에서 세무사와 의뢰자가 보수액을 합의로 정할 수 있는 것이다.
결국 보수표에서는 외형상 대상가치를 여러 구간으로 나누고, 구간마다 10/10에 해당하는 보수액을 규정하고 있지만, 그 의미는 1/10에서 10/10까지의 범위 내에서 업무의 난이도 등을 고려하여 세무사와 의뢰자가 합의하여 적당한 보수액을 정할 수 있음을 의미한다.
한편, 보수표상 보수액의 1/10(위의 예에서 137.8유로)과 10/10(위의 예에서 1,378유로)이 세무사가 받을 수 있는 보수액의 구속적인 하한액과 상한액을 의미하는 것은 아니다.
보수표에 정한 보수액은 ‘이 정도의 대상가치라면 이 정도의 보수액이 합리적이다’라는 일종의 가이드라인을 정해놓은 데 지나지 않는다.
따라서 업무의 난이도가 지극히 높다든가 하는 경우에는 당사자간에 이 범위를 벗어나서 보수액에 관하여 합의하는 것도 가능하다.
다만, 당사자간에 보수액에 관하여 다툼이 발생한 경우 보수표상의 보수액 범위가 합리적인 범위로 사실상 추정되기 때문에, 이 범위를 벗어난 보수액을 주장하는 자에게 보수액의 합리성이나 정당성에 관한 입증책임이 있는 것으로 해석하여야 할 것이다. (※1유로 = 1,650원 기준)
세무사신문 제487호 (2008.7.1)





