세무사회는 지난달 22일 ‘2016 지방세제 개정건의서’를 행정자치부에 제출했다. 이번에 세무사회가 행자부에 제안한 과제는 총 4가지(지방세기본법 3건, 지방세법 1건)다.
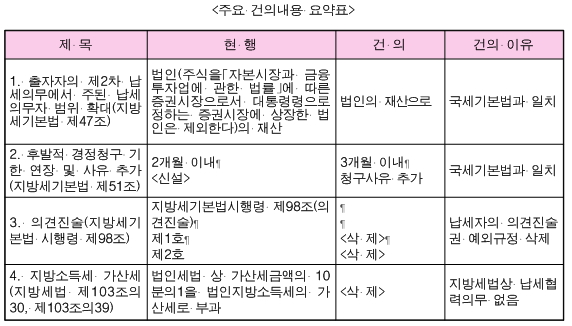
지방세기본법 관련해서는 ▲출자자의 제2차 납세의무에서 주된 납세의무자 범위 확대(법 제47조) ▲후발적 경정청구 기한 연장 및 경정청구 사유 추가(법 제51조) ▲의견진술 제한규정 삭제(시행령 제98조)이다. 지방세법과 관련해서는 ▲지방소득세 가산세에 관한 규정 삭제(법 제103조의30, 제103조의39)를 개정안으로 제출했다.
먼저 ‘출자자의 제2차 납세의무에서 주된 납세의무’ 지정과 관련, 현재는 법인의 체납세액에 있어 체납법인의 출자자에 대해 제2차 납세의무는 상장법인을 제외하고 비상장법인으로 한정하고 있다. 이에 대해 세무사회는 국세기본법에서는 상장법인이 체납한 경우에도 해당 출자자에 대해 제2차 납세의무를 지우고 있는데 지방세기본법에서 상장법인을 제외하고 있기 때문에 국세기본법과 지방세기본법 상호 간의 체계적 개선이 필요하다는 의견이다.
즉 국세기본법 제39조와 동일하게 지방세기본법 제47조는 상장법인의 체납에 대해서도 출자자에게 제2차 납세의무를 지우도록 해야한다는 것이다.
‘후발적 경정청구 기한 연장 및 사유 추가’ 과제의 경우, 현재 후발적 경정청구는 그 사유가 발생한 것을 안 날로부터 2개월 이내에 결정 또는 경정을 청구할 수 있다고 돼 있다.
세무사회는 후발적 경정청구제도는 잘못된 처분청의 과세처분에 대해 납세자 권익을 용이하게 구체하기 위한 목적으로 도입된 만큼, 그 청구기한은 불복청구 기한과 동일하게 인정해야 할 필요가 있는데다 국세기본법에서는 후발적 청구기간을 3개월로 하고 있기 때문에 국세기본법 제45조의2와 일치시키는 입법개선을 제출했다.
‘지방세기본법시행령 제98조 제2항’은 ① 이의신청, 심사청구 또는 심판청구의 목적이 된 사항이 경미하거나 기일이 경과한 후 그 신청 또는 청구가 있는 경우 ② 이의신청, 심사청구 또는 심판청구의 목적이 된 사항이 법령해석에 관한 것으로서 신청인 또는 청구인의 의견진술이 필요없다고 인정되는 경우에는 의견진술을 거부 할 수 있도록 규정하고 있다.
이에 대해 세무사회는 이의신청·심사청구·심판청구 등 불복청구는 위법하거나 부당한 처분 등을 재결청에 시정해줄 것을 청구하는 것은 납세자의 권리이기 때문에 청구인의 의견진술권은 보장돼야 하고, 의견진술권의 필요여부를 재결청이 판단하는 것은 납세자의 권익을 보장하지 않겠다는 것으로 조세법률관계의 평등성에 위배된다고 봤다.
또 현재 대부분 세목이 신고납세방식에 따라 자기부과결정이 이뤄지기때문에 재결청의 과세처분에 대한 불복청구시 청구인 의견진술을 제한없이 허용할 필요가 있으므로 현행 규정 중 불복청구인의 의견진술권을 제한하는 지방세기본법 시행령 제98조 제2항 부분은 삭제할 것도 건의했다.
지방소득세 가산세(지방세법 제103조의30, 제103조의39)와 관련, 지방세법에서 협력의무로 규정하지도 않은 사항을 법인세법상에 협력의무로 규정돼 있다는 이유만으로 법인세법상의 납세협력의무 불이행에 대해서도 지방소득세 가산세를 부과하도록 규정하고 있다.
세무사신문 제673호(2016.4.1.)





