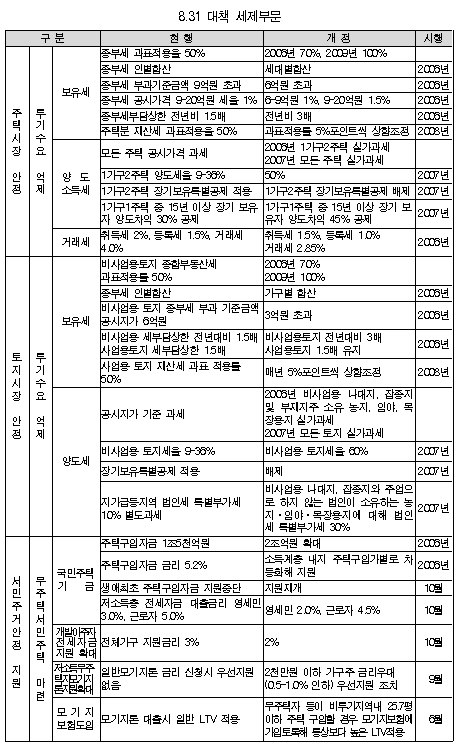
주택의 종합부동산세 과세 기준금액이 현행 9억원 초과에서 6억원 초과로 하향조정되고 과세방법은 인별합산에서 세대별합산으로 전환된다.
이와 함께 1가구2주택자들은 내년부터 주택을 팔 경우 실거래가로 양도세를 내야 하며 2007년부터는 50%의 높은 단일세율 적용과 함께 장기보유특별공제 혜택에서 완전히 배제된다.
개인들은 2007년부터 비사업용 나대지 뿐아니라 자신이 살지 않는 곳의 농지·임야를 팔 경우에도 60%의 단일세율로 양도세를 내야 하며 법인들도 이런 비업무용 토지 매각시에는 55%의 높은 세율로 세금을 부담해야 한다.
정부는 지난달 31일 과천정부종합청사에서 재경부, 건교부 등 관계부처 합동브리핑을 갖고 서민주거 안정과 부동산 투기를 억제하기 위한 ‘부동산제도 개혁방안’을 발표했다.
이 방안에 따르면 정부는 주택 종합부동산세 대상을 기존의 9억원(기준시가)에서 6억원으로 낮추되 현재 9억원초과∼20억원 1.0%의 종부세율을 △6억원초과∼9억원 1.0% △9억원 초과∼20억원 1.5%로 나눠 세율 구간을 모두 4단계로 확대했다.
정부는 아울러 2007년부터 법인들이 소유하고 있는 비사업용 나대지·잡종지와 법인들이 주업으로 삼지 않고 있는 농지·임야·목장용지를 매각할 경우 법인세 특별부가세 30%를 부과키로 했다.
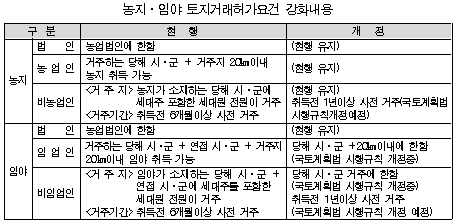
정부는 또 건교부 장관이 지정하는 토지투기우려지역내에서 토지를 수용할 때 부재지주에 대해 일정금액(현재 3000만원) 초과분에 대해 전액 채권으로 지급하고 대토시 양도세 비과세 요건을 강화키로 했다.
다음은 부동산 투기억제와 서민주거 안정을 위한 세제 부분 등의 주요 개혁방안들이다.
◈ 주택 보유세·양도세 강화방안
▲보유세 〓 종합부동산세 대상자의 과세방법이 인별 합산방식에서 세대별 합산방식으로 전환되고 과세기준금액은 현행 9억원 초과에서 6억원 초과로 하향조정된다. 6억∼9억원 세율구간이 신설돼 1%의 세율을 적용받게 되며, 9억∼20억원은 기존 1%에서 1.5%로 세율이 오른다.
과표적용률은 현행 50%에서 내년에는 20%포인트, 2007년부터는 매년 10%포인트씩 상향조정돼 2009년에는 과표적용률이 100%로 공시가격과 같아지게 된다. 종부세 상승 제한폭도 현행 전년대비 1.5배에서 3배로 상향 조정된다. 현행 50%인 주택분 재산세 과표적용률은 2008년부터 5%포인트씩 상향조정된다.
▲양도소득세 〓 내년부터 1가구2주택에 대한 양도세 실거래가 과세가 시작된다. 또 2007년부터는 모든 주택에 대해 양도세 실거래가 과세가 이루어진다. 2007년부터 1가구2주택자는 양도세를 50% 중과받게 되며 주택 장기보유자를 위한 장기보유 특별공제제도 적용에서 배제된다.
수도권 광역시 소재 기준시가 1억원 초과 주택이나 기타지역의 기준시가 3억원 초과 주택을 한 가구에서 2채 소유한 경우 1가구2주택자가 된다. 다만, 이사, 근무, 혼인, 노부모 봉양 등 불가피한 사유로 1가구2주택이 되는 경우는 양도세 중과세 대상에서 제외된다.
▲거래세 〓 개인간 주택거래시 취득세는 기존 2%에서 1.5%로 등록세는 1.5%에서 1.0%로 0.5%포인트가 각각 인하된다. 취·등록세의 인하로 취득세의 10%에 해당하는 농특세와 등록세의 20%에 해당하는 교육세를 합친 총 거래세는 올해 4.0%에서 내년에는 2.85%로 내려가게 된다.
◈ 토지 보유세와 양도세 강화방안
▲보유세 〓 정부는 비사업용 토지에 대한 종합부동산세 과표적용률을 올해 50%에서 내년에는 70%로 20%포인트 상향 조정하고, 2007년부터 매년 10%포인트씩 올려 2009년까지 100%로 강화한다.
토지 종부세 과세방법은 인별 합산에서 세대별 합산으로, 기준금액은 공시지가 6억원에서 3억원으로 조정된다. 종부세 상승 제한폭은 현행 50%에서 200%로 상향 조정하되 재산세 세부담은 현행 50%가 유지된다.
▲양도세 〓 2006년부터 비사업용 나대지, 잡종지 및 부재지주 소유 농지, 임야, 목장용지에 대해 실거래가로 과세하고 2007년부터는 실거래가 과세로 전면 전환된다.
부재지주 소유농지 등의 양도소득에 대해 1세대3주택에 준하는 양도세율 60%를 적용하고 장기보유특별공제(양도차익의 10∼30%) 적용을 배제한다.
법인의 경우도 개인과 비슷한 수준으로 과세할 수 있도록 법인이 소유하는 농지, 임야, 목장용지에 대해 법인세 특별부가세 30%를 부과한다.
◈ 서민주거 안정 지원자금 확대
주택구입자금 금리를 연소득 2000만원 이하 또는 1억5000만원 이하 주택의 경우 1%포인트 정도 인하해주는 등 소득계층과 주택 구입가액별로 차별화한다. 생애 최조 주택구입자금 지원을 재개하고 영세민 전세자금을 3.0%에서 2.0%로 내리는 등 저소득층 전세자금 대출금리도 인하한다.
공공택지 지구내 개발이주자 전세자금 지원금리를 3%에서 2%로 인하하고, 지원금액도 3000만원(지방)∼4000만원(수도권)으로 확대한다.
실수요자 위주의 주택공급을 위해 무주택기간, 소득, 자산, 가구현황 등을 감안해 청약 우선순위를 부여한다.
세무사신문 제 420호(2005. 9. 1)





